Restaurant, bar, hôtel ou événementiel : chaque activité contribue différemment au chiffre d’affaires et à la marge. Un tableau de bord adapté aide à comprendre cette contribution et à anticiper les périodes où la trésorerie sera plus sollicitée.
Extraits de démonstration sur données fictives. Les tableaux illustrent la formule Stratégie ; le niveau de détail est adapté à chaque mission.
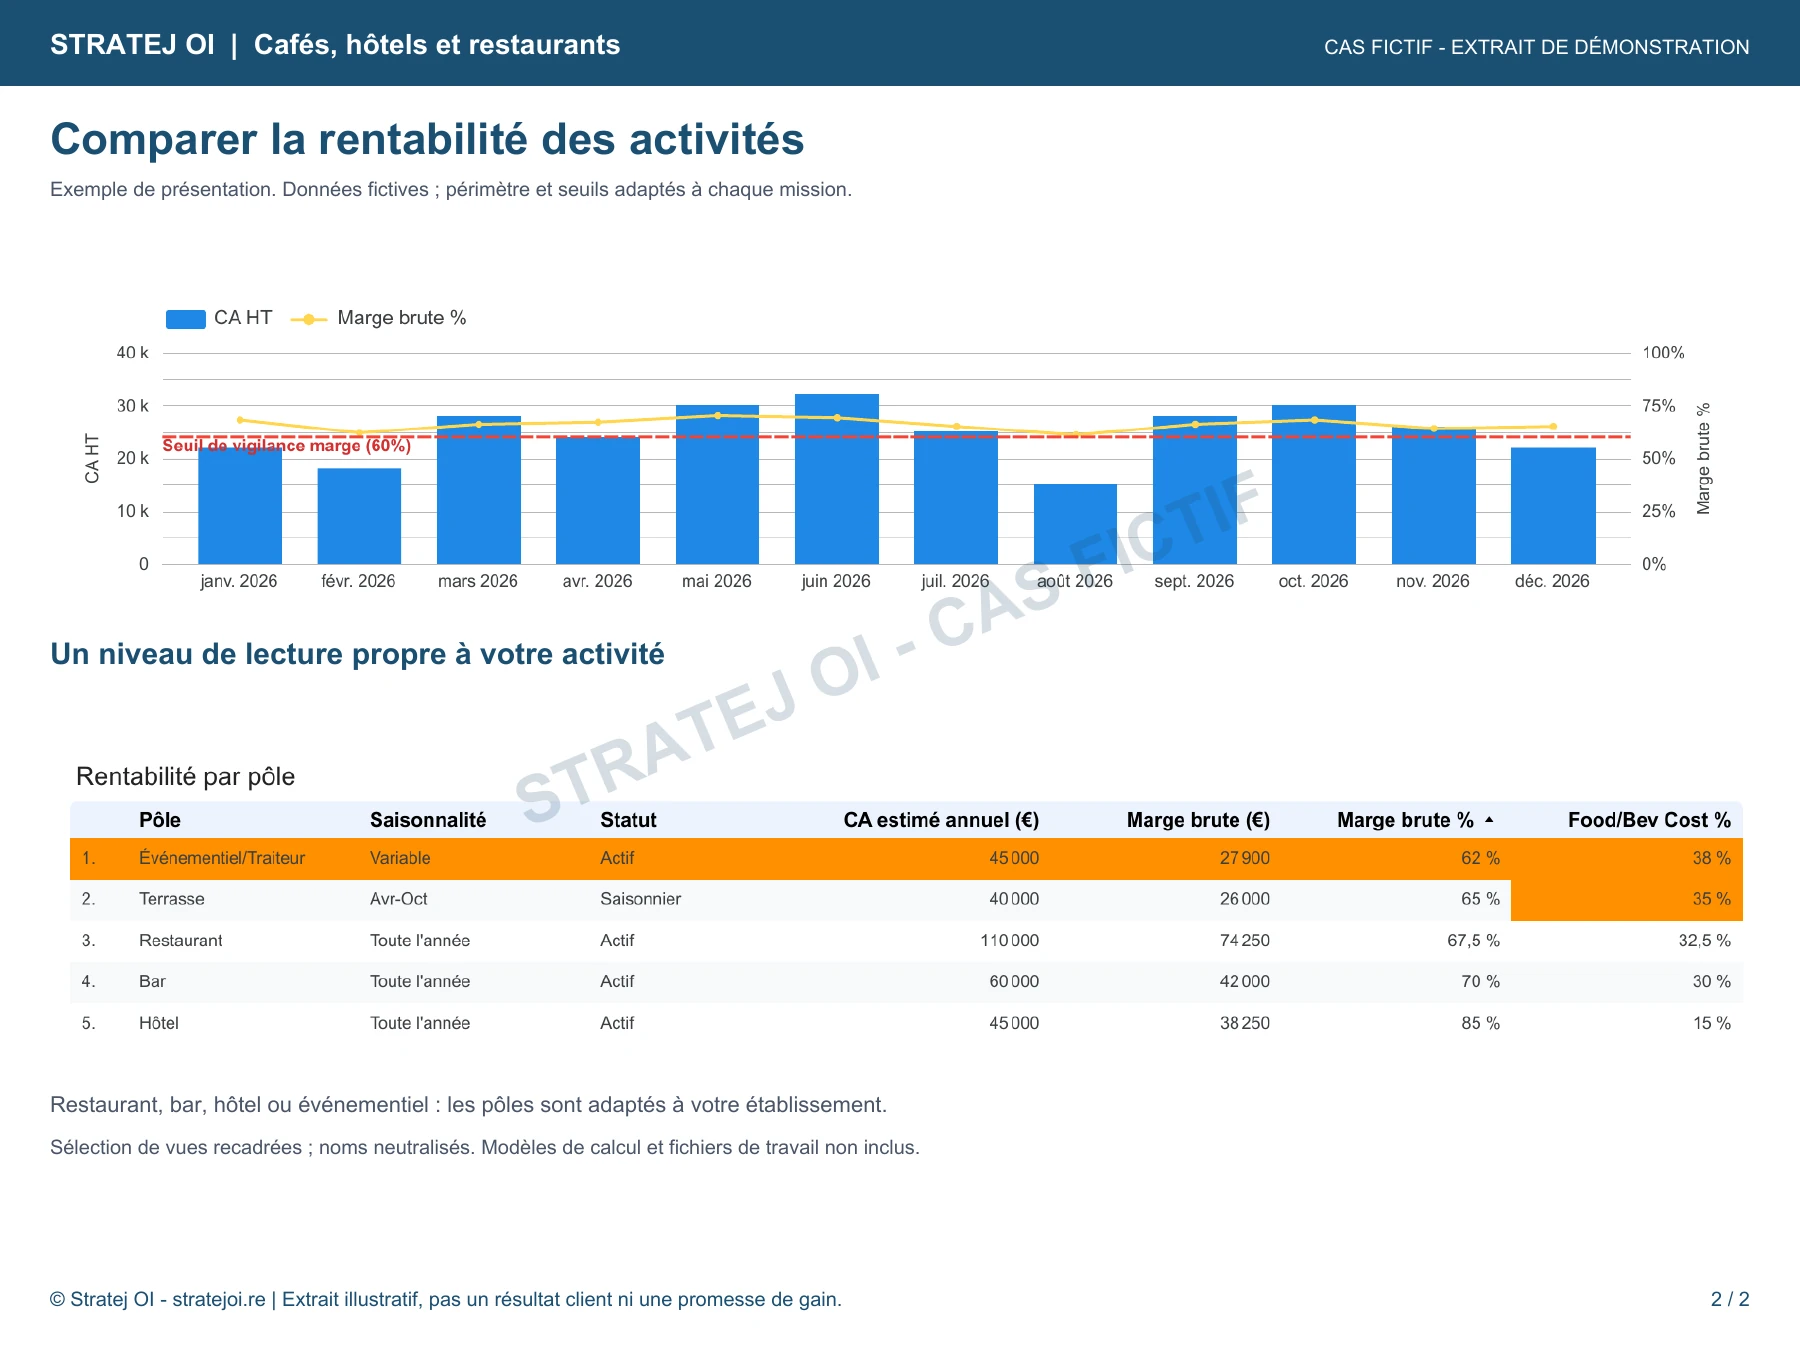
Vue sectorielle recadrée du tableau de bord de démonstration. Cliquez pour agrandir. Les seuils illustrés ne sont pas des normes sectorielles.
Comparer les activités de votre établissement
L’exemple distingue les pôles restaurant, bar, hôtel, terrasse et événementiel. Chacun présente un chiffre d’affaires et une marge brute, avec un indicateur de coût matières lorsque celui-ci est pertinent. Les pôles retenus dépendent de votre activité réelle.
Lire les marges avec les charges
Une marge brute satisfaisante ne décrit pas, à elle seule, la rentabilité finale. Le suivi des achats, des charges de personnel et des autres dépenses permet de préparer une discussion concrète sur les priorités de gestion.
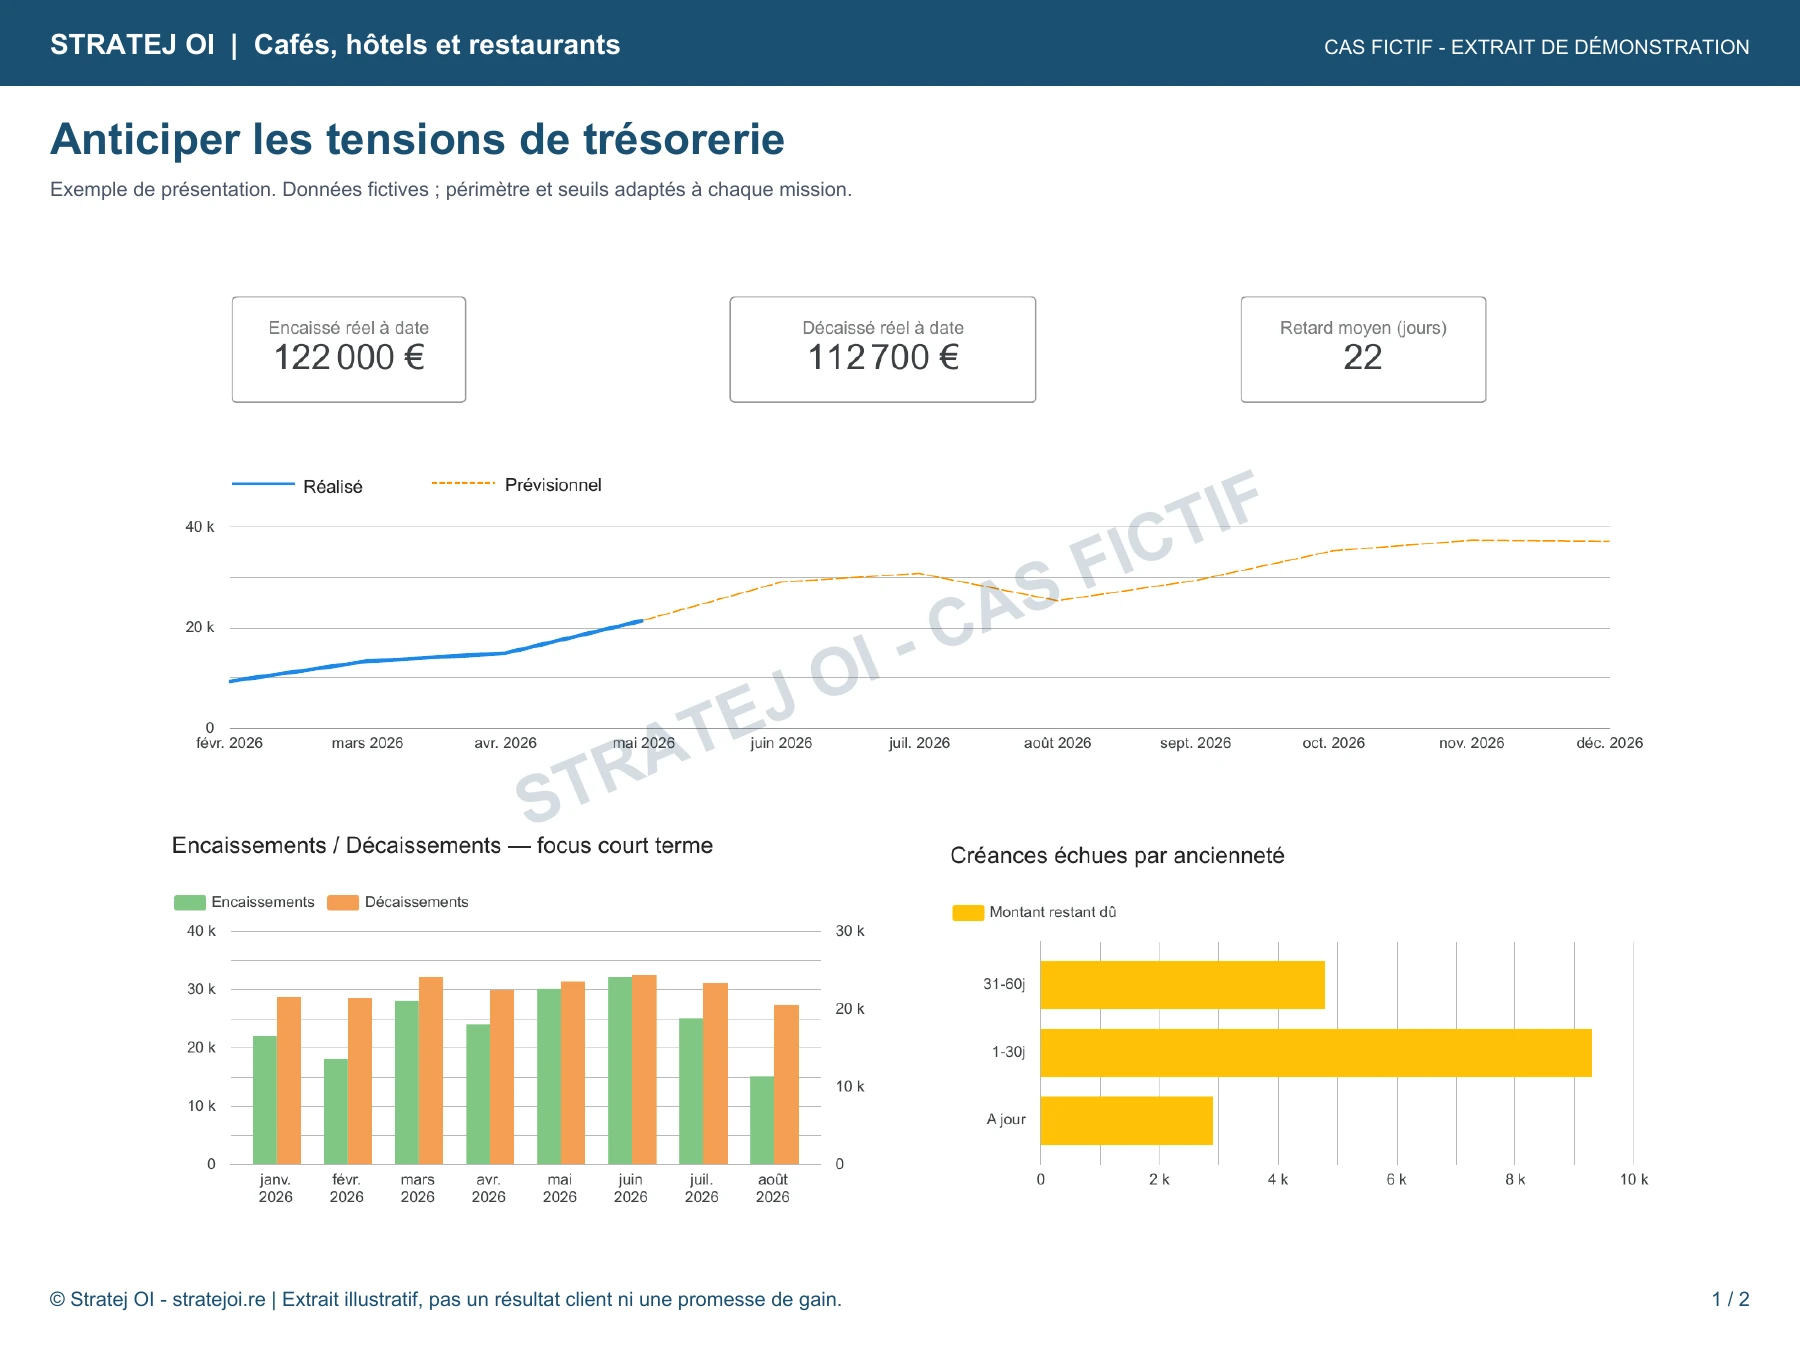
Préparer les creux de trésorerie
La vue de trésorerie met en regard les encaissements et décaissements, puis leur évolution prévisionnelle. Elle sert à anticiper les achats et les échéances en tenant compte de la saisonnalité propre à votre établissement.
Du tableau de bord à la décision
Un indicateur signale un point à examiner. Lors du point de suivi, nous le rapprochons de votre organisation et de vos priorités pour choisir les actions utiles. Stratej OI intervient en complément de votre expert-comptable, à partir des données disponibles, pour vous aider à piloter votre activité.
Voir aussi l’extrait de trésorerieVue de démonstration. L’horizon du prévisionnel dépend de la formule et du périmètre convenus.
Le même tableau convient-il à tous les restaurants et hôtels ?
Non. Un restaurant, un hôtel et une activité de traiteur n’ont pas la même organisation. Les pôles, les indicateurs et les seuils sont définis à partir de vos données et de vos priorités ; cette démonstration illustre un format possible.
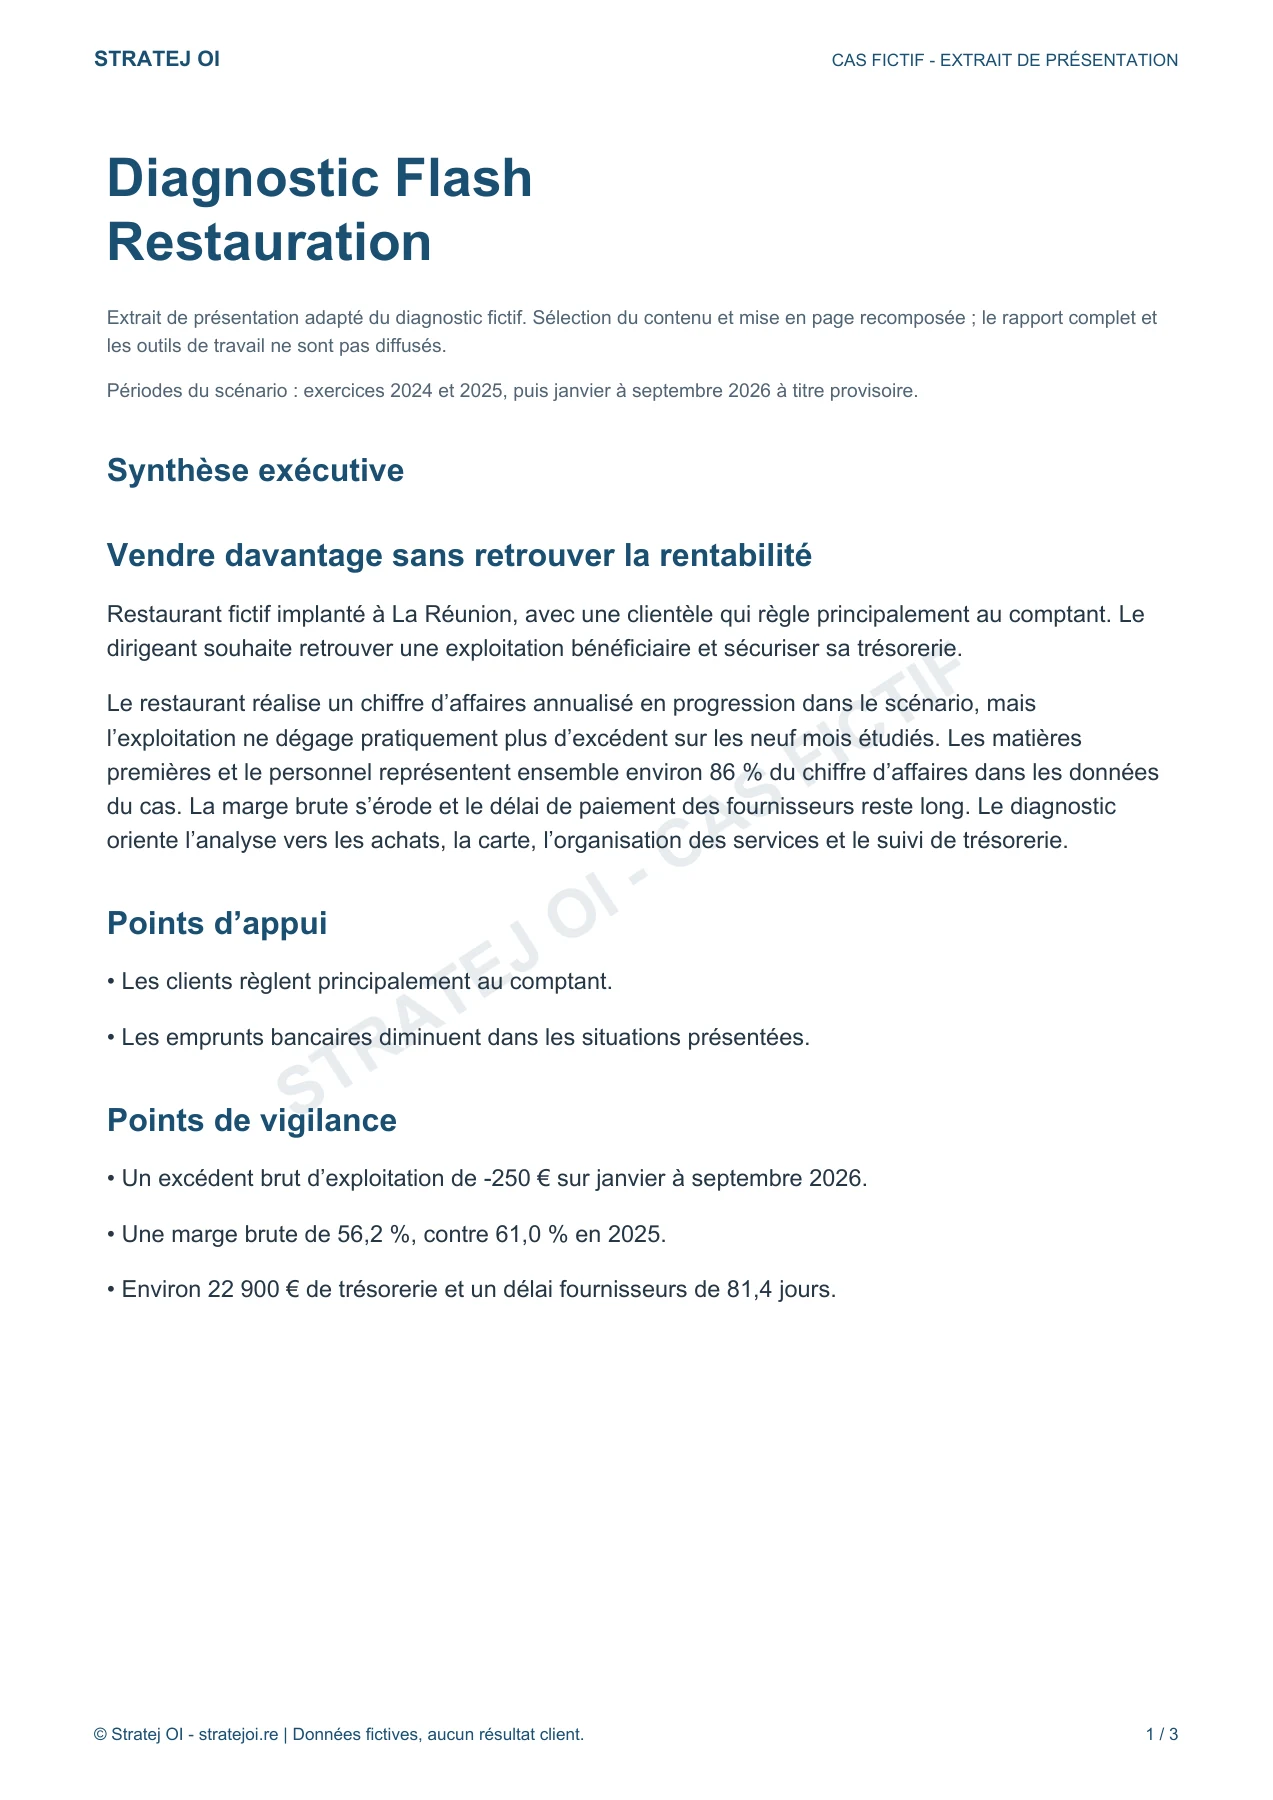
Un exemple de Diagnostic Flash Cafés, hôtels et restaurants
Cas fictif · Extrait du rapport
Vendre davantage sans retrouver la rentabilité
Le restaurant réalise un chiffre d’affaires annualisé en progression dans le scénario, mais l’exploitation ne dégage pratiquement plus d’excédent sur les neuf mois étudiés. Les matières premières et le personnel représentent ensemble environ 86 % du chiffre d’affaires dans les données du cas. La marge brute s’érode et le délai de paiement des fournisseurs reste long. Le diagnostic oriente l’analyse vers les achats, la carte, l’organisation des services et le suivi de trésorerie.
Trois pages pour comprendre le livrable
Une synthèse des points d’appui et des fragilités.
Une sélection de ratios, avec leur lecture et leurs réserves.
Deux pistes du plan d’action et les questions à approfondir.
Les extraits sont abrégés et leur mise en page est adaptée à la présentation publique. La sélection montre la synthèse, la lecture des chiffres et les priorités d’action.
Le diagnostic et le tableau de bord de cette page illustrent deux cas fictifs distincts. Ils ne représentent pas un avant/après.
Le Diagnostic Flash sert à établir une analyse ponctuelle et un plan d’action. Les formules mensuelles permettent ensuite un suivi dans la durée. Les vues de rentabilité approfondie présentées ici illustrent la formule Stratégie ; elles ne sont pas automatiquement incluses dans toutes les offres.